В рекламе часто пишут: «Квартиры у моря от $25 000» или «$10 000 — и квартира ваша». Но когда доходит до дела, оказывается, что это не совсем так.
Разберём три реальные стратегии покупки недвижимости в Грузии — сколько денег нужно иметь на руках прямо сейчас и какие есть подводные камни.
1. Рассрочка от застройщика
Самый популярный путь для новостроек.
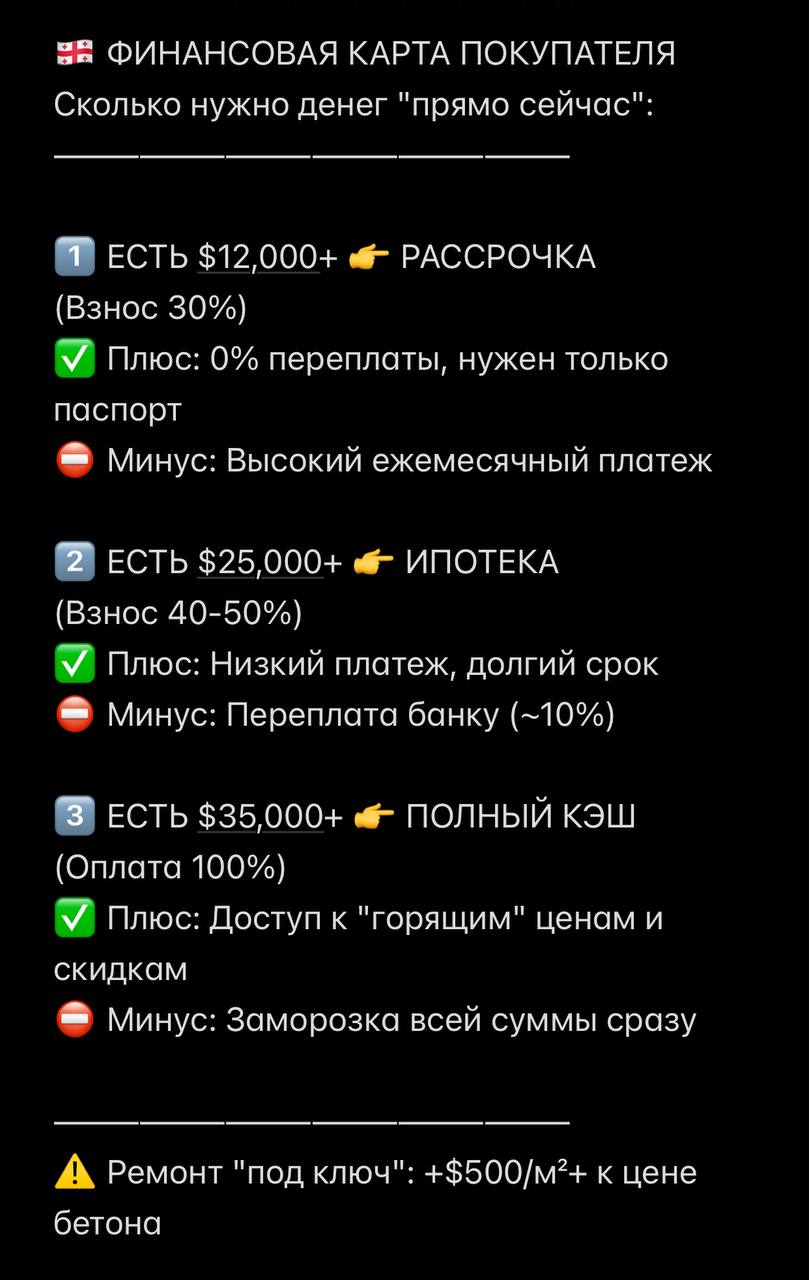
- На руках сейчас: от $12 000–15 000 — стандартный взнос 30%
- Как платить: остаток равными частями до конца стройки, 1–4 года, ежемесячно или поквартально
Плюсы: 0% переплаты — цена фиксируется, процентов нет; доступность — нужен только загранпаспорт; низкий порог входа.
Минусы: высокая ежемесячная нагрузка, часто $900–1500 в месяц из-за короткого срока рассрочки; риски стройки — покупка «на бумаге», возможны задержки сдачи; не все застройщики доводят инфраструктуру комплекса до заявленного уровня.
С каждым годом застройщики предлагают всё более гибкие условия: пониженный первоначальный взнос от 5–10%, возможность оставить 20–40% стоимости на последний платёж, внутреннюю ипотеку от компании или банковскую ипотеку по спецпрограмме.
2. Ипотека для иностранцев
Нерезидентам в Грузии действительно дают ипотеку: Bank of Georgia, TBC, Basisbank, Credo Bank, Liberty Bank, Terabank.
- На руках сейчас: от $25 000–30 000 — банки требуют от иностранцев первоначальный взнос 40%, реже 30%
- Как платить: срок от 3 до 10–15 лет
Плюсы: комфортный ежемесячный платёж за счёт длинного срока; ипотеку дают на готовое или почти готовое жильё — можно сразу делать ремонт, жить или сдавать; для оформления часто достаточно загранпаспорта.
Минусы: высокий порог входа — нужно сразу иметь почти половину стоимости; переплата — ставки в валюте 7–12% годовых, за 10 лет набегает существенная сумма.
3. Полная оплата, 100% кэш
- На руках сейчас: от $35 000 — студия в каркасе; от $45 000 — готовая студия
- Как платить: вся сумма сразу
Плюсы: лучшая цена. Только с деньгами на руках можно поймать «горячие» предложения перепродажи от инвесторов — часто на 15–30% ниже, чем у застройщика, — и торговаться с собственниками на вторичке. Застройщики охотно уступают 3–7% при полной оплате, и вы сразу получаете ликвидный актив.
Минусы: заморозка крупной суммы капитала сразу.
Итоговая шпаргалка
Рассрочка — если у вас стабильный высокий доход для ежемесячных платежей, но пока немного накоплений. Цель — заработать на росте цены на этапе котлована.
Ипотека — если у вас есть половина суммы, от $25 000, и вы хотите сразу получать доход от аренды или переехать. Аренда часто перекрывает платёж банку.
Кэш — если цель максимальная экономия. Только с полной суммой можно поймать срочную продажу на вторичке по самой низкой цене или выбить максимальную скидку у застройщика.